
Nouvelles hypothèses de mortalité finalisées pour les valeurs actualisées des rentes, en vigueur le 1er avril 2027
Communiqué spécial – octobre 2026
En bref :
- Le Conseil des normes actuarielles (CNA) de l’Institut canadien des actuaires (ICA) a finalisé une nouvelle base de mortalité pour le calcul des valeurs actualisées (VA) des rentes, en vigueur le 1eravril 2027.
- La nouvelle base prévoit l’utilisation de la table de mortalité CPM2024 combinée, pondérée selon le montant des rentes, ainsi que l’échelle d’amélioration de la mortalité MI‑CAN‑2024, au lieu de la table de mortalité CPM2014 combinée actuelle projetée au moyen de l’échelle d’amélioration CPM-B.
- Ce changement se traduira par des augmentations des valeurs actualisées, toutes choses étant égales par ailleurs. Les hausses illustrées se situent généralement entre 2 % et 6 %, bien que l’incidence variera considérablement selon l’âge, la forme de rente, l’indexation et d’autres caractéristiques des participants et du régime.
- Les promoteurs et les administrateurs de régimes devraient commencer dès maintenant à préparer les modifications aux systèmes, à tester les résultats des calculs et à mettre à jour les communications aux participants en prévision de la date d’entrée en vigueur.
Calcul des valeurs actualisées
La section 3500 des Normes de pratique de l’ICA (les Normes sur les VA) établit la façon de calculer la valeur forfaitaire des prestations de retraite. Les VA sont utilisées dans les calculs individuels des participants, lorsque ceux-ci ont la possibilité de transférer la valeur de leurs droits de retraite sous forme de montant forfaitaire. Les Normes sur les VA précisent la méthodologie et la base d’hypothèses à utiliser pour déterminer les VA, lesquelles seront désormais mises à jour à compter du 1er avril 2027.
Principaux développements et dates
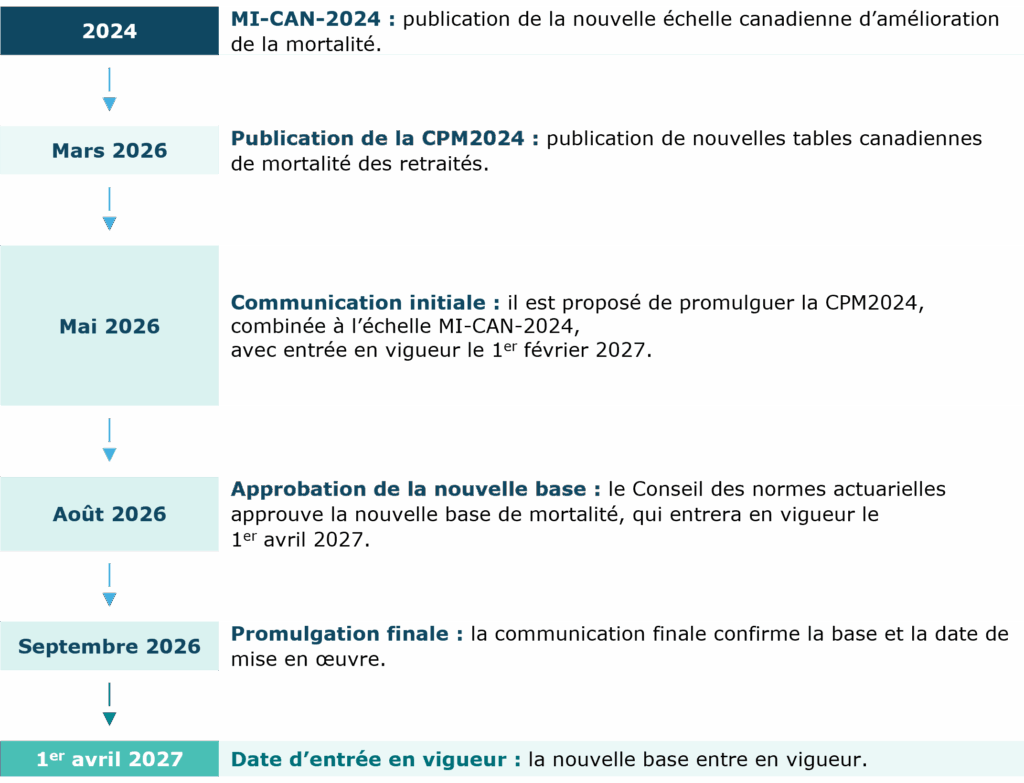
La promulgation finale précise ce qui suit :
- Mortalité de base : la table de mortalité CPM2024 combinée, qui reflète des taux pondérés selon le montant des rentes, avec des taux distincts pour les hommes et les femmes et sans table de mortalité distincte pour les conjoints survivants; et
- Amélioration de la mortalité : l’échelle d’amélioration MI-CAN-2024.
La communication finale permet une mise en œuvre anticipée dans les circonstances appropriées. Avant d’appliquer la nouvelle base de façon anticipée, les administrateurs devraient confirmer les exigences légales, réglementaires et administratives applicables ainsi que celles propres au régime.
Ce qui ne change pas |
Changements à venir |
|
|
Portée du changement
La nouvelle base de mortalité reflète une espérance de vie plus longue que la base prescrite actuelle. Par conséquent, les valeurs actualisées augmenteront généralement, toutes choses étant égales par ailleurs.
L’incidence sur les flux de trésorerie, le passif, la situation financière et les exigences de cotisation des régimes variera selon les dispositions du régime, la base d’évaluation, les caractéristiques démographiques et le nombre de participants qui choisiront un règlement par montant forfaitaire.
Sur le plan opérationnel, le changement nécessitera des mises à jour coordonnées des systèmes d’administration, des spécifications de calcul, des processus de contrôle de la qualité, des documents destinés aux participants et des modèles actuariels. Bien que la nouvelle base n’entre en vigueur que le 1er avril 2027, les systèmes, spécifications et communications touchés devraient être mis à jour et testés à l’avance.
Quelle pourrait être l’ampleur de l’incidence?
La nouvelle base mènera généralement à des augmentations des valeurs actualisées, toutes choses étant égales par ailleurs, mais l’ampleur de la hausse variera considérablement selon le groupe de participants et les dispositions du régime.
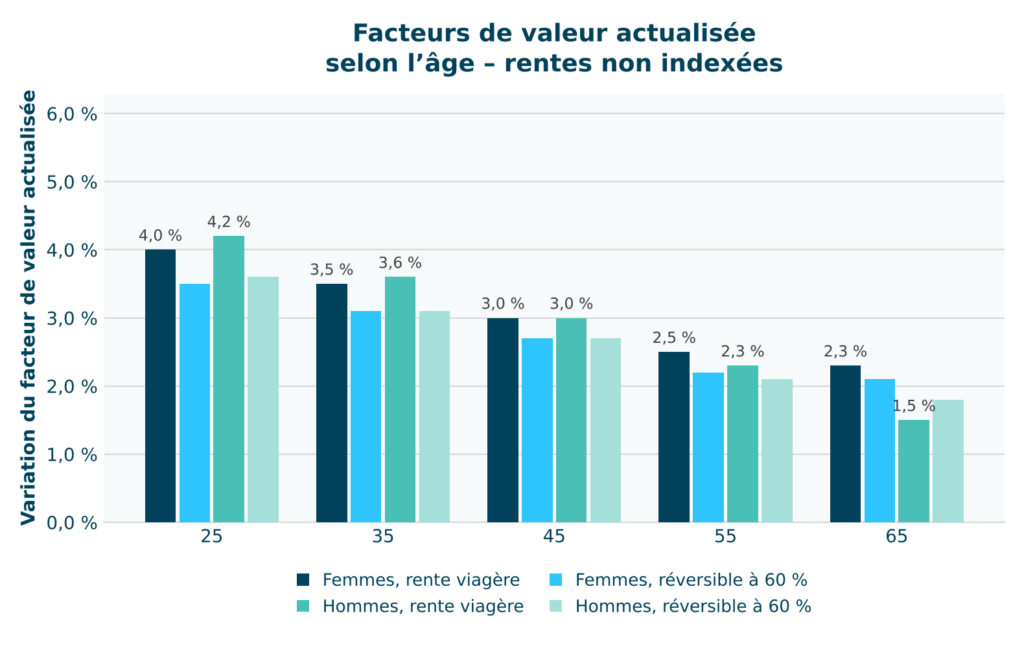
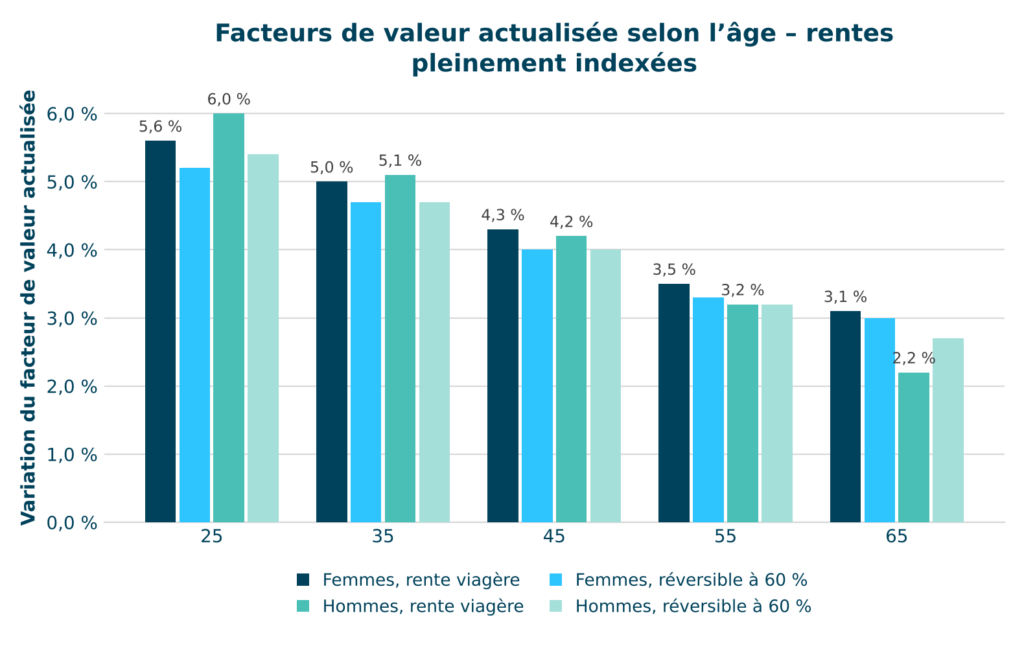
Source : Institut canadien des actuaires, Communication initiale de la promulgation d’une table de mortalité mentionnée dans les Normes de pratique – Régimes de retraite (section 3530) datée du 6 mai 2026.
Dans les illustrations, les hausses étaient généralement plus importantes :
- aux âges moins élevés;
- pour les rentes indexées; et
- pour le groupe des femmes.
Ces résultats illustrent l’effet sur les valeurs actualisées individuelles et ne devraient pas être appliqués directement au passif total d’un régime. L’incidence à l’échelle du régime dépendra des prestations touchées, de la base d’évaluation, de l’expérience attendue au niveau des cessations d’emploi, des choix des participants et des caractéristiques démographiques du régime.
Le changement s’applique directement aux prestations réglées au moyen d’un montant forfaitaire. Il ne modifie pas les rentes mensuelles versées aux participants qui reçoivent leurs prestations du régime.
La nouvelle base pourrait influer sur la situation financière d’un régime immédiatement, si elle entraîne des modifications aux hypothèses d’évaluation, ou au fil du temps, en raison de changements aux montants forfaitaires réels et les choix des participants. La nouvelle base de mortalité entraînera une hausse ponctuelle notable des valeurs actualisées, toutes choses étant égales par ailleurs. Les variations continues des taux d’intérêt utilisés pour le calcul des valeurs actualisées continueront de faire fluctuer les valeurs d’un mois à l’autre.
Incidences pour les promoteurs et les administrateurs de régimes
La nouvelle base pourrait avoir des effets au-delà des calculs individuels des participants. Elle pourrait aussi influer sur le passif et les projections actuariels lorsque des prestations devraient être réglées au moyen de paiements forfaitaires.
Avant le 1er avril 2027, les promoteurs et les administrateurs de régimes devraient :
- confirmer que les systèmes internes et ceux des tiers peuvent utiliser la table CPM2024 combinée et l’échelle d’amélioration MI-CAN-2024;
- convenir de la date de mise en œuvre et du traitement des calculs dont les dates pertinentes sont antérieures ou postérieures à la date de transition, ou coïncident avec celle-ci;
- mettre à jour les spécifications de calcul, les procédures administratives et les processus de contrôle de la qualité;
- effectuer des calculs en parallèle et des tests sur des cas représentatifs de participants, y compris des formes de prestations moins courantes et d’autres cas d’exception;
- mettre à jour les relevés des participants, les trousses de choix d’options, les formulaires et les documents explicatifs;
- évaluer les effets potentiels sur les versements de prestations projetés, le passif de solvabilité ou de liquidation et les exigences de cotisation, s’il y a lieu; et
- revoir avec l’actuaire du régime les hypothèses relatives aux cessations d’emploi et aux valeurs actualisées, notamment pour déterminer si le changement pourrait influer sur les choix des participants.
Comment Eckler peut vous aider
Les organisations devraient commencer à planifier dès maintenant afin d’assurer une transition ordonnée d’ici le 1er avril 2027. Eckler peut vous aider à analyser l’incidence, à tester les systèmes, à revoir les hypothèses et à préparer les communications aux participants. N’hésitez pas à communiquer avec votre conseiller Eckler pour discuter des incidences pour votre régime.
Ce numéro de Communiqué spécial a été préparé à des fins d’information générale uniquement et ne constitue pas un conseil professionnel. Si vous avez besoin de conseils professionnels sur la base du contenu de cet avis, veuillez contacter un consultant Eckler.