
L’investissement quantitatif : une approche complémentaire pour des portefeuilles d’actions plus résilients
Note sur les placements – Novembre 2026
On demande aux promoteurs de régimes de générer des rendements dans des marchés boursiers de plus en plus concentrés, en évolution rapide et coûteux à naviguer, tout en assurant une surveillance rigoureuse des risques, des frais et de la performance des gestionnaires. Dans ce contexte, l’investissement quantitatif suscite un regain d’intérêt en tant que source d’exposition active aux actions à la fois évolutive et transparente. Plutôt que de remplacer la gestion fondamentale, il peut offrir aux promoteurs de régimes un moyen complémentaire de diversifier les processus de placement, de gérer les risques factoriels et de renforcer la résilience de l’ensemble du portefeuille. Le présent article examine l’évolution des stratégies quantitatives, les raisons du regain d’intérêt des investisseurs institutionnels et les principaux éléments que les comités devraient considérer lorsqu’ils évaluent leur rôle dans la répartition en actions d’un régime.
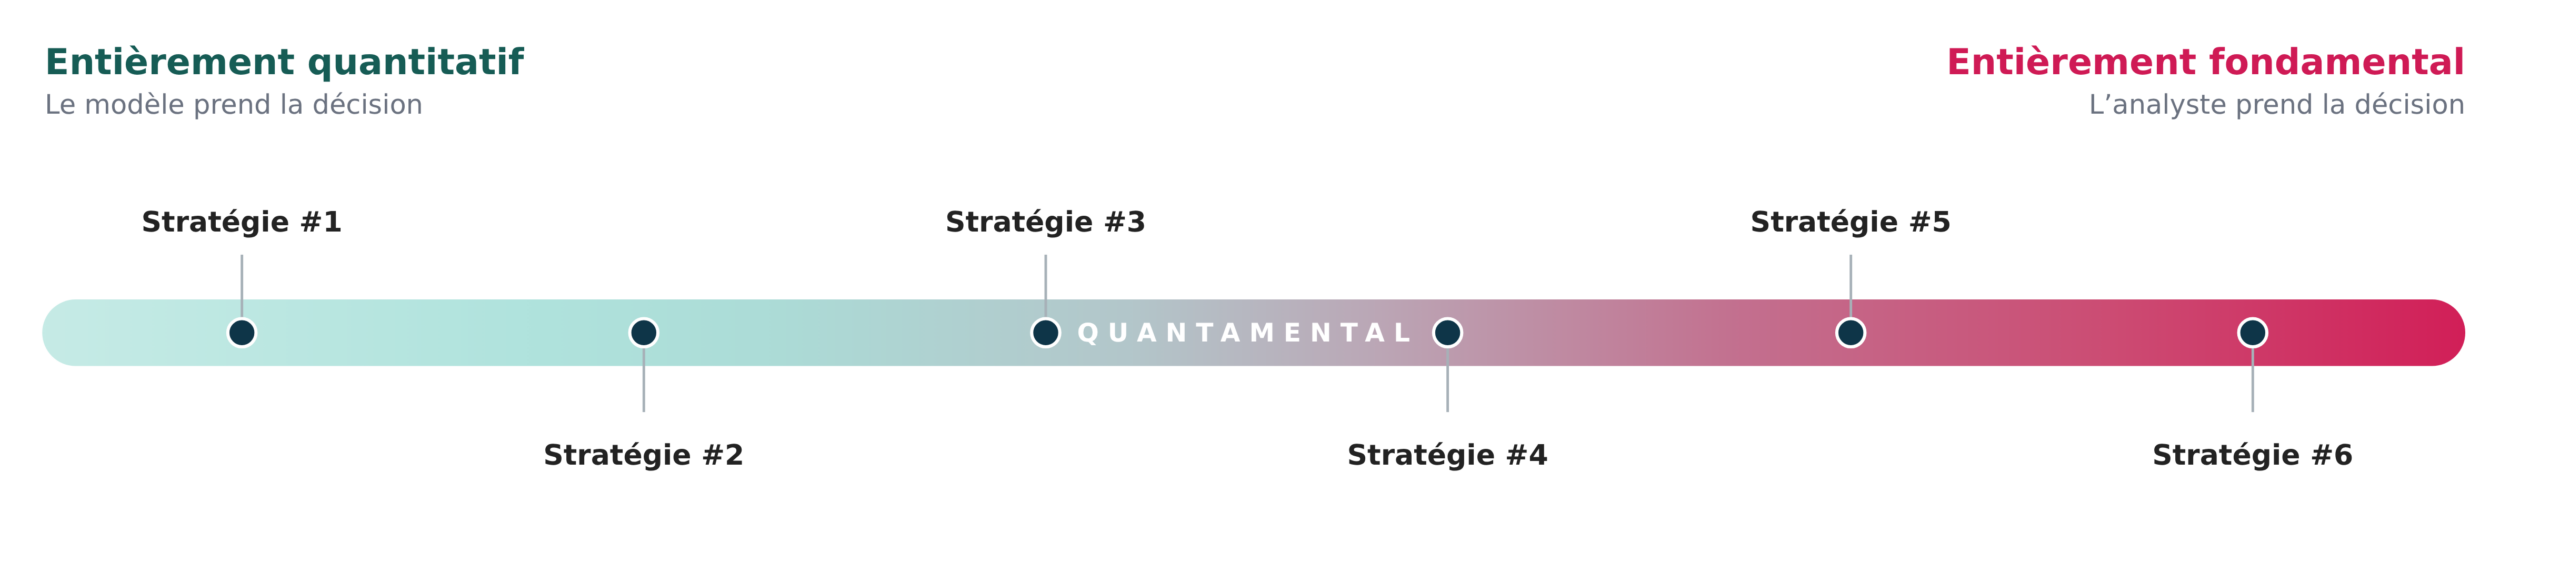
L’investissement quantitatif s’inscrit dans un continuum plutôt que de constituer une solution distincte de l’investissement fondamental. À l’extrémité entièrement quantitative, un modèle guide les décisions d’achat et de vente en évaluant un vaste univers de titres selon des caractéristiques mesurables, puis en sélectionnant les titres les mieux classés. Son avantage potentiel découle de l’application de règles uniformes à des centaines de positions, privilégiant ainsi l’étendue de l’analyse plutôt que sa profondeur. À l’autre extrémité, dans une approche entièrement fondamentale, des analystes étudient en profondeur un nombre plus restreint d’entreprises et misent sur leurs idées à plus forte conviction afin de tirer parti d’un avantage informationnel ou de leur jugement — privilégiant ainsi la profondeur plutôt que l’étendue. Entre ces deux approches se trouvent les approches « quantamentales », qui combinent des outils systématiques et l‘analyse fondamentale.
Les gestionnaires quantitatifs construisent généralement leurs portefeuilles autour de facteurs, c’est-à-dire des caractéristiques mesurables des titres, comme la valeur, le momentum, la qualité et la faible volatilité, qui aident à expliquer les écarts de rendement entre les titres. Historiquement, certains facteurs ont généré des rendements excédentaires, tandis que d’autres ont contribué à réduire la volatilité, et leur combinaison a permis d’améliorer les rendements ajustés au risque.
Les gestionnaires quantitatifs ciblent généralement de façon explicite les expositions factorielles au moyen de signaux systématiques, tandis que les gestionnaires fondamentaux peuvent y être exposés indirectement par la sélection de titres. Cet article explique pourquoi il est essentiel de comprendre ces expositions afin de déterminer le rôle qu’un gestionnaire quantitatif peut jouer au sein d’un portefeuille global d’actions.
L’évolution
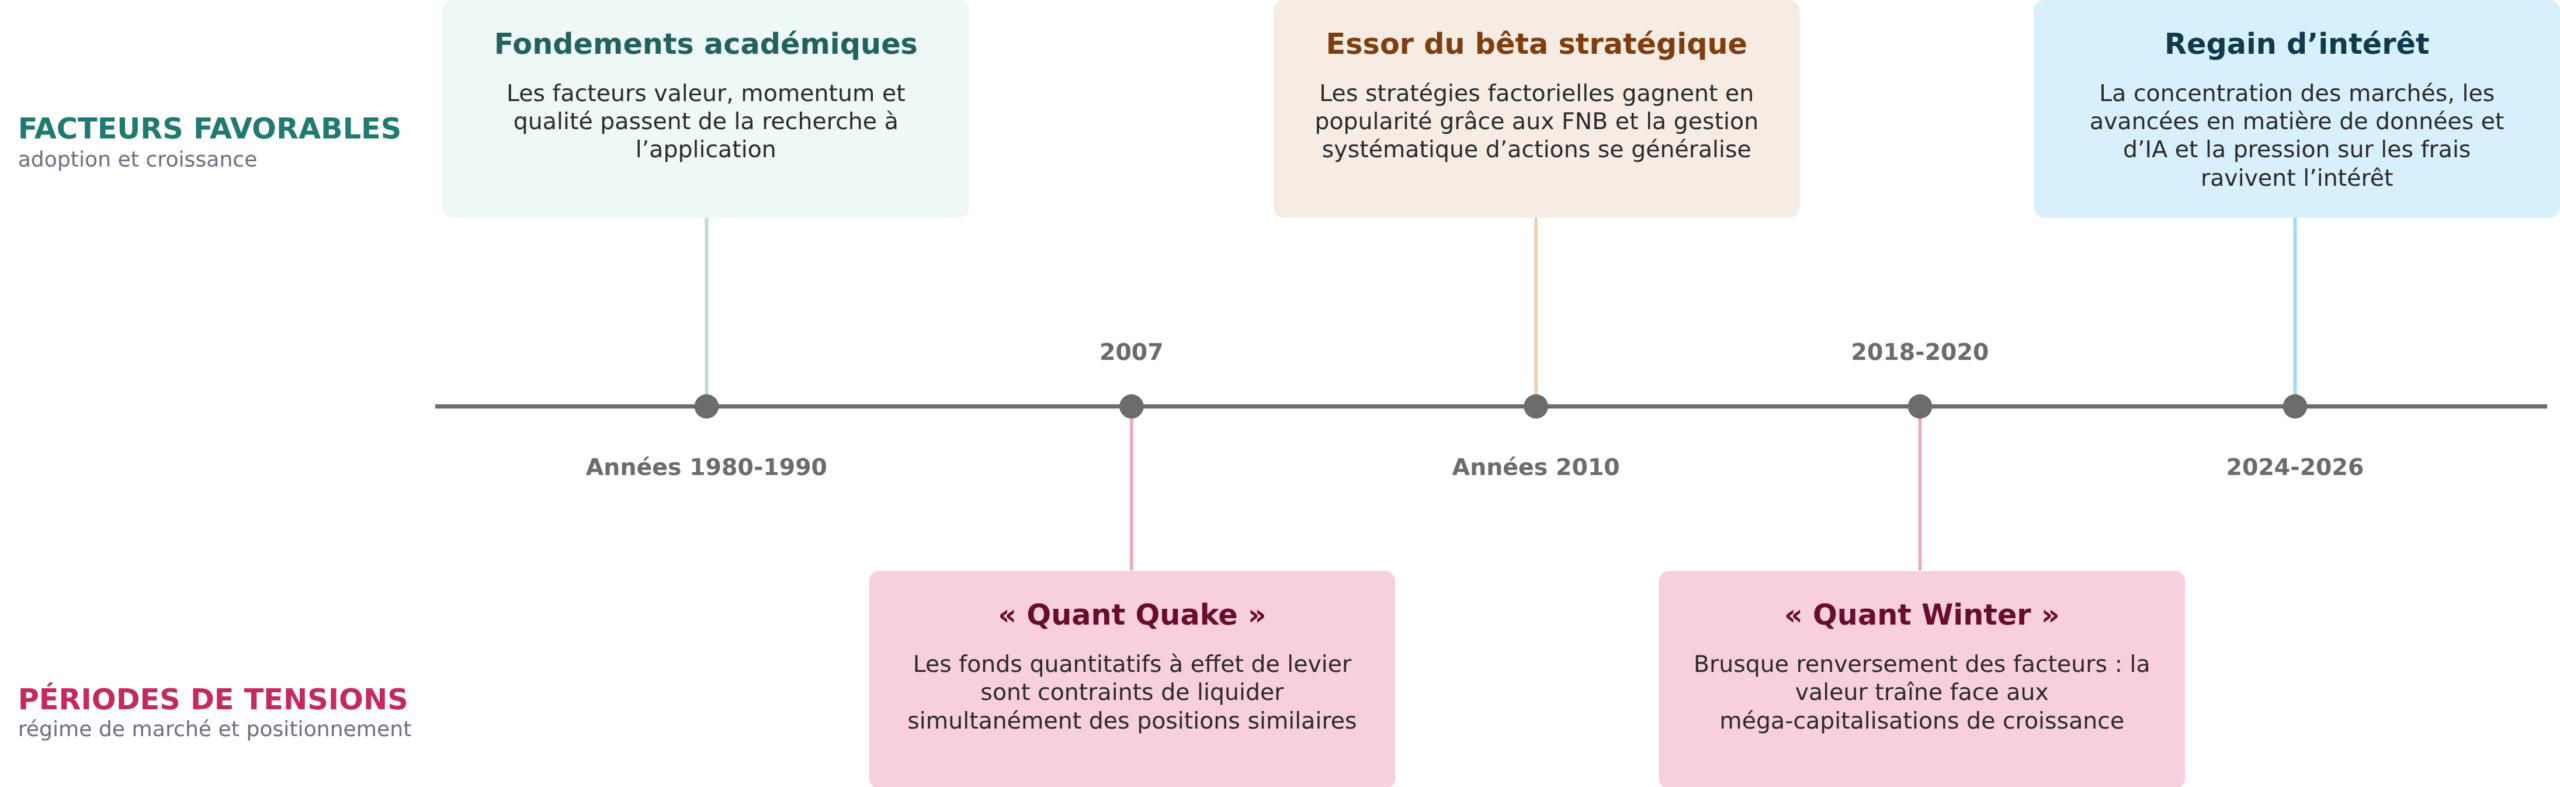
Dans les années 1980 et 1990, la recherche universitaire sur des facteurs comme la valeur, la taille et le momentum a commencé à faire son chemin dans les portefeuilles institutionnels. Dans les années 2010, l’essor des produits à bêta stratégique (« smart beta ») et les fonds négociés en bourse (FNB) a contribué à généraliser l’investissement systématique. Cette évolution ne s’est toutefois pas faite sans heurts. En août 2007, plusieurs grands fonds de couverture multistratégies (« multi-strategy hedge funds »), vraisemblablement confrontés à des pertes sur les marchés du crédit, ont vendu leurs positions quantitatives en actions afin de générer des liquidités. Comme de nombreux fonds quantitatifs détenaient des portefeuilles similaires « long-short » à effet de levier, ces ventes ont exercé une pression sur les prix et entrainé une nouvelle vague de réduction du levier, ce qui a entraîné de lourdes pertes en quelques jours avant que les cours ne se redressent en grande partie. La période de 2018 à 2020, surnommée le « Quant Winter » a quant à elle coïncidé avec un changement marqué de tendance sur le marché, alors que le facteur « valeur » a connu des difficultés et que les titres de croissance à très grande capitalisation se sont envolés. Aucun de ces épisodes n’indiquait que l’investissement quantitatif « long only » était fondamentalement défaillant. Le premier a mis en évidence les risques liés à l’effet de levier et à la concentration de positions similaires, tandis que le second reflétait un repli prolongé, mais cyclique, de certains facteurs.
Pour les investisseurs institutionnels « long only », les principales considérations sont l’exposition factorielle, le taux de roulement, les coûts de transaction, la capacité de la stratégie et son intégration au portefeuille global, plutôt que le risque d’un désendettement forcé. L’intérêt pour ces stratégies s’est ravivé au cours des dernières années, notamment en raison d’une plus grande dispersion entre les facteurs, de la concentration croissante des indices de référence, de la pression sur les frais ainsi que des avancés en matière d’intelligence artificielle et de données.
Résultats historiques et regain d’intérêt
Le tableau ci-dessous compare les rendements annuels médians de l’univers d’actions mondiales quantitatives d’Eckler à ceux de l’indice MSCI Monde tous pays (« ACWI ») et des indices factoriels MSCI. Les rendements sont bruts des frais et en dollars canadiens.
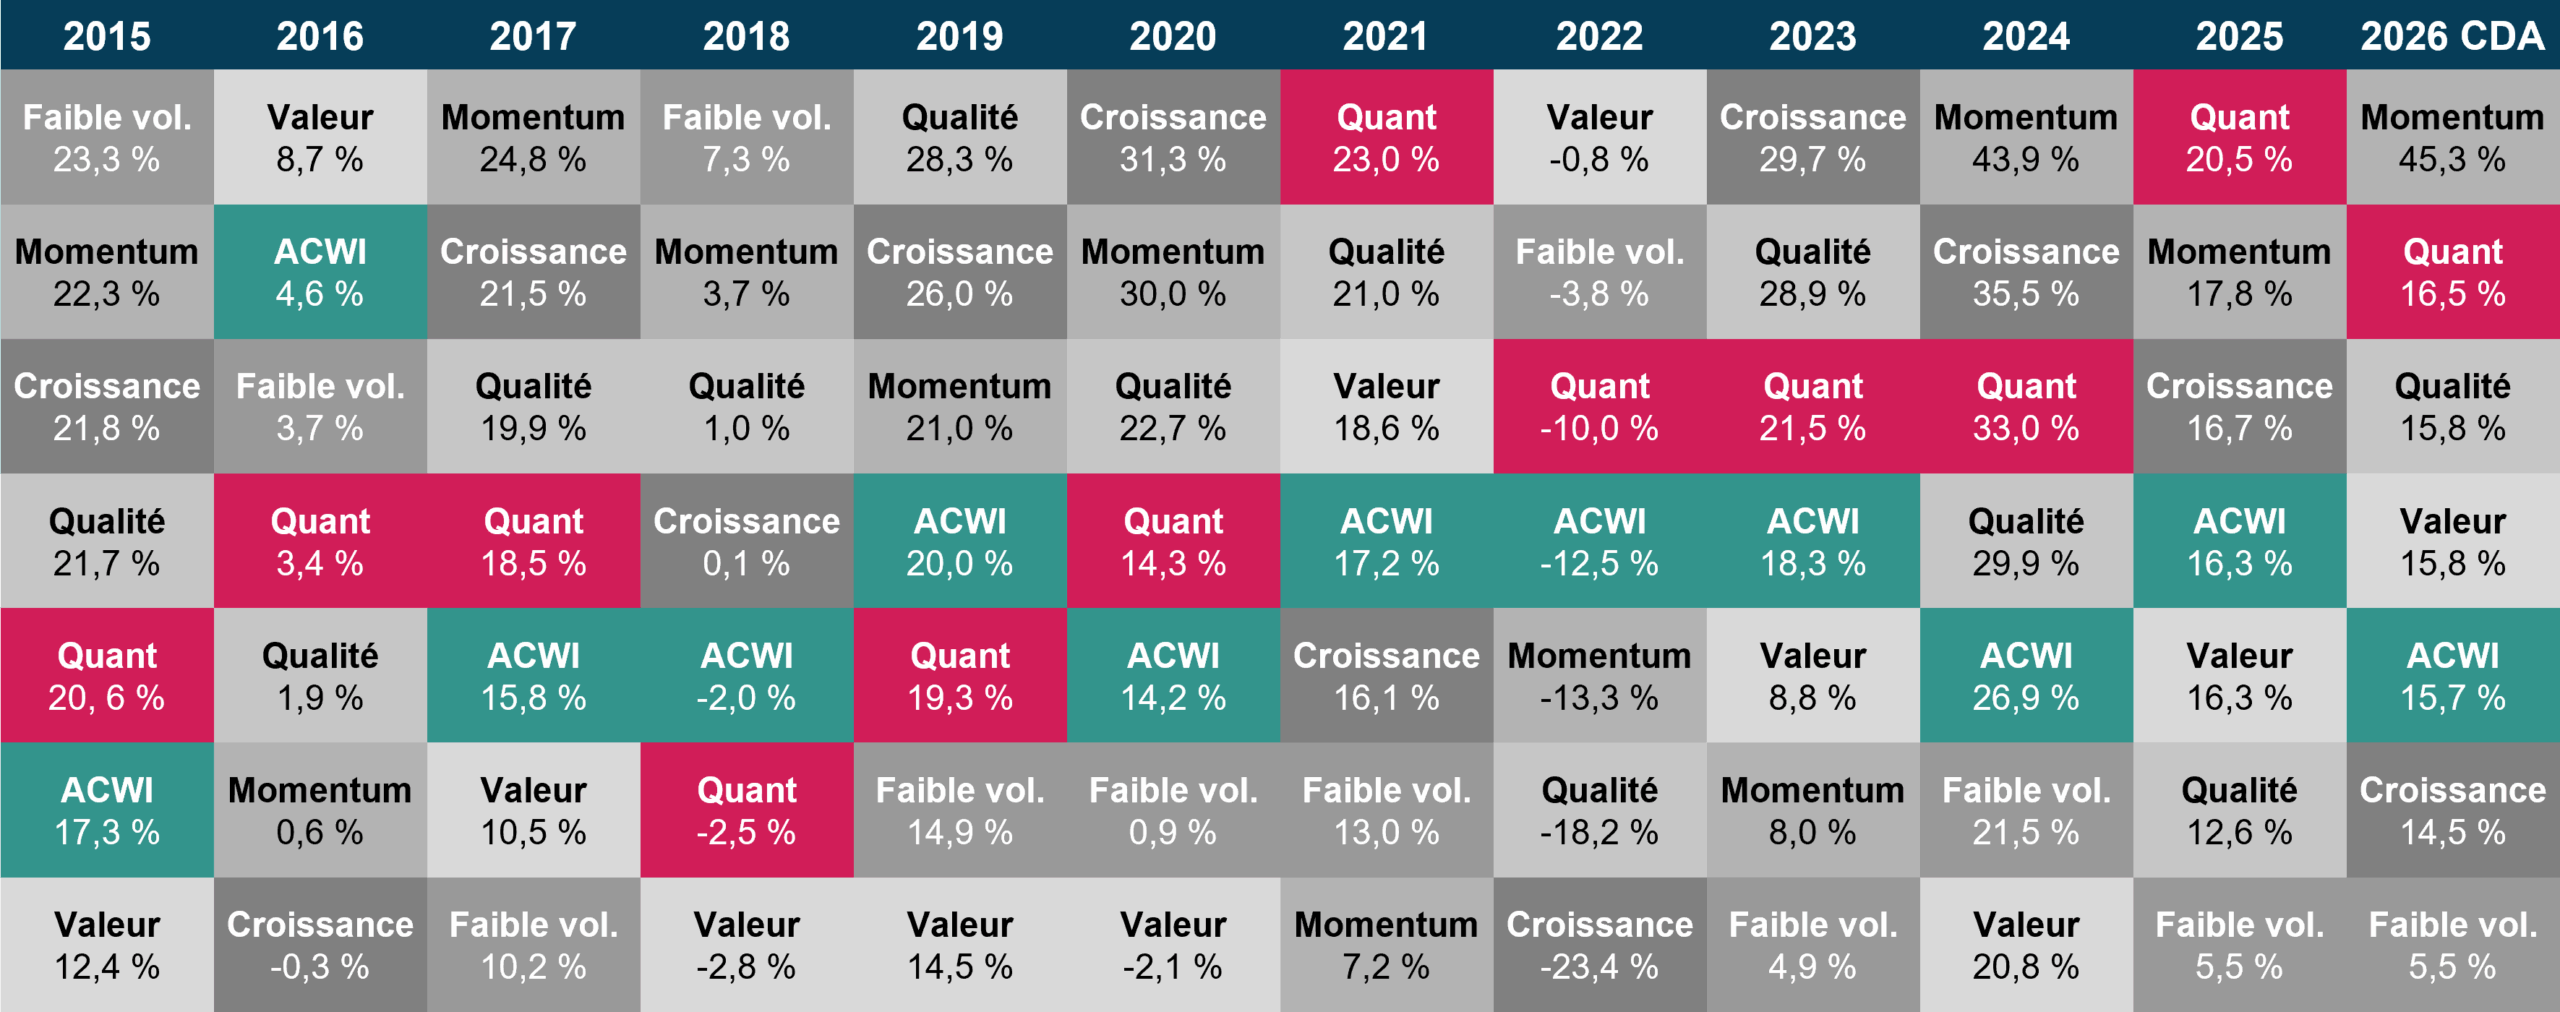
Remarque : Tous les rendements sont bruts des frais et en dollars canadiens. Les rendements des facteurs sont représentés par les indices factoriels MSCI. Les rendements quantitatifs sont représentés par la médiane de l’univers des actions mondiales quantitatives d’Eckler.
Le principal constat qui ressort de ce tableau n’est pas que les stratégies quantitatives surperforment chaque année, mais plutôt qu’une approche multifactorielle diversifiée ne dépend pas d’un seul facteur. En combinant plusieurs signaux, les gestionnaires réduisent leur dépendance à un facteur donné, ce qui contribue à réduire la volatilité des rendements relatifs lorsque les conditions de marché favorisent différents facteurs.
Six tendances expliquent le regain d’intérêt des investisseurs institutionnels :
- Concentration du marché : Au 30 juin, les 10 plus grandes sociétés américaines représentaient 36 % de la capitalisation boursière du S&P 500, comparativement à environ 25 % au sommet de la bulle technologique. La forte présence des sociétés technologiques à très grande capitalisation et liées à l’intelligence artificielle peut compliquer la gestion fondamentale par rapport à l’indice de référence.
- Dispersion accrue : L’écart de rendement entre les titres les plus performants et les moins performants s’est élargi, créant davantage d’occasions pour la sélection de titres et les signaux factoriels. Une diversification accrue et des balises pour les positions permettent également de réduire l’incidence des mouvements extrêmes d’un titre individuel.
- Transparence accrue : La performance des stratégies quantitatives peut être attribuée directement aux facteurs et aux signaux utilisés par le modèle. Pour les stratégies fondamentales, l’analyse de la performance se limite généralement aux effets reliés aux secteurs, aux pays et à la sélection de titres, qui reflètent moins directement au processus décisionnel du gestionnaire.
- Au-delà d’une simple reproduction de facteurs : L’investissement quantitatif moderne se diversifie entre les signaux, les données et les horizons de placement.
- Données et intelligence artificielle : De nombreuses stratégies quantitatives utilisent des données alternatives et l’intelligence artificielle depuis au moins une décennie. Les avancées récentes, notamment l’utilisation de modèles de langage pour analyser les données non structurées, favorisent les gestionnaires qui disposent d’une infrastructure solide en matière de données et de recherche.
- Approche plus modulable : Les stratégies quantitatives peuvent être plus facilement déployées à grande échelle, puisque leurs coûts sont principalement liés aux données et à la technologie plutôt que sur des équipes plus importantes d’analystes et de gestionnaires de portefeuille.
Les frais constituent un autre élément important. Pour un mandat d’actions mondiales de 50 millions de dollars, les frais médians s’élèvent à 46 points de base pour une stratégie quantitative, comparativement à 62 points de base pour une stratégie fondamentale. Au-delà de la performance récente des stratégies quantitatives, les investisseurs institutionnels recherchent des sources de rendement actif qui sont diversifiées, transparentes, moins coûteuses et qui peuvent être déployées à grande échelle.
Risque actif, structures des stratégies et mise en œuvre
Le risque actif est mesuré au moyen de l’erreur de calquage, c’est-à-dire l’écart entre le rendement d’un gestionnaire et celui de son indice de référence. L’erreur de calquage se situe généralement à moins de 0,5 % pour la gestion indicielle, entre 1 % et 2 % pour la gestion indicielle bonifiée (« enhanced indexing »), entre 2 % et 4 % pour les stratégies quantitatives « long only », entre 3 % et 5 % pour les stratégies d’extension quantitatives (« quant extension strategies »), et entre 4 % et 8 % pour les stratégies fondamentales à participation active élevée. La plupart des stratégies quantitatives « long only » se situent donc à mi-chemin : elles sont plus actives que la gestion indicielle bonifiée, mais généralement moins concentrées que les stratégies fondamentales à participation active élevée.
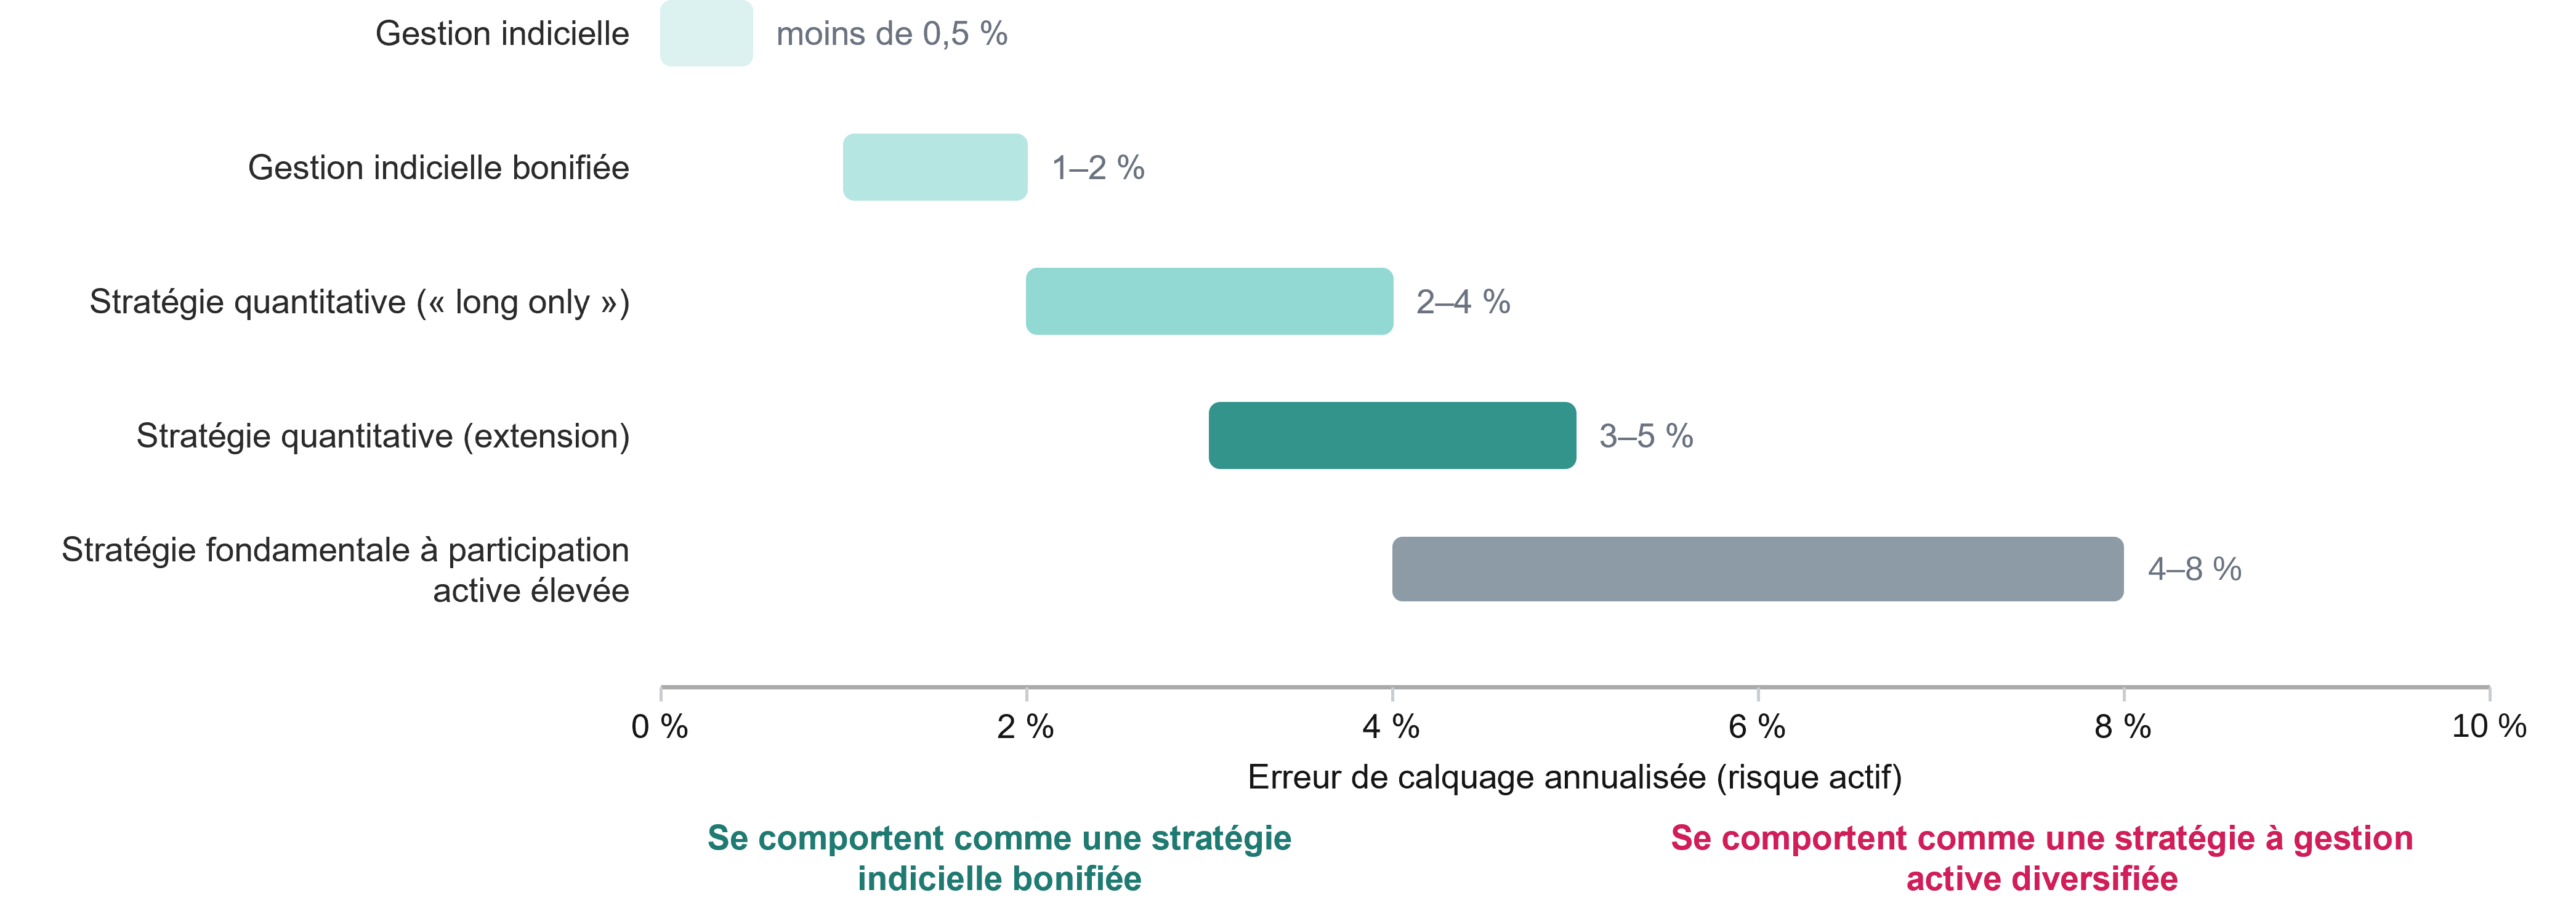 L’investissement quantitatif n’est toutefois pas nécessairement synonyme de faible risque. Le niveau de risque actif dépend notamment du nombre de titres détenus, de la concentration factorielle, des contraintes sectorielles, géographiques et par industrie, ainsi que de la taille relative des positions. Une stratégie quantitative présentant une faible erreur de calquage peut se rapprocher d’une gestion indicielle bonifiée, tandis qu’une stratégie affichant une erreur de calquage plus élevée peut davantage s’apparenter à une stratégie à gestion active diversifiée. Les balises présentées sont fournies à titre indicatif et ne constituent pas une recommandation en faveur de la gestion quantitative par rapport à la gestion fondamentale. Il s’agit de deux approches distinctes qui sont souvent complémentaires.
Les stratégies quantitatives peuvent prendre plusieurs formes. Les stratégies « long only » investissent dans des titres qui devraient surperformer le marché et sont généralement gérées en tenant compte d’un l’indice de référence. Les stratégies indicielles bonifiées recourent à un niveau de risque modéré afin de générer des rendements supplémentaires par rapport à un indice de référence et peuvent constituer une exposition de base à faible coût. Enfin, les stratégies à extension, comme les stratégies 130/30 ou celles similaires, utilisent des positions « short » pour financer une exposition « long » supplémentaire.
Les horizons de négociation varient également. Les approches à haute fréquence ou intrajournalières sont axées sur les opérations de négociation et leur exécution et sont généralement moins pertinentes pour les portefeuilles institutionnels. Les stratégies factorielles et de sélection de titres à moyen terme conservent leurs positions pendant des mois, voire plus longtemps, mais peuvent tout de même afficher un taux de roulement relativement élevé. Les approches fondamentales systématiques à plus long terme utilisent quant à elles des signaux pluriannuels fondés sur la rentabilité, l’évaluation, la solidité du bilan, l’allocation du capital et la qualité des bénéfices. Dans un contexte institutionnel, la plupart des stratégies « long only » se situent entre les horizons à moyen terme et à plus long terme.
Un cadre en cinq volets pour l’évaluation, la gouvernance et le suivi
Une approche structurée en matière d’évaluation, de gouvernance et de suivi permet aux promoteurs de régimes d’aller au-delà de la performance récente et à déterminer si le rôle, les risques, les coûts et le processus de placement d’une stratégie concordent avec les objectifs du régime. Elle fournit également aux comités un cadre cohérent pour sélectionner les gestionnaires, superviser la mise en œuvre et assurer le suivi du mandat au fil du temps.
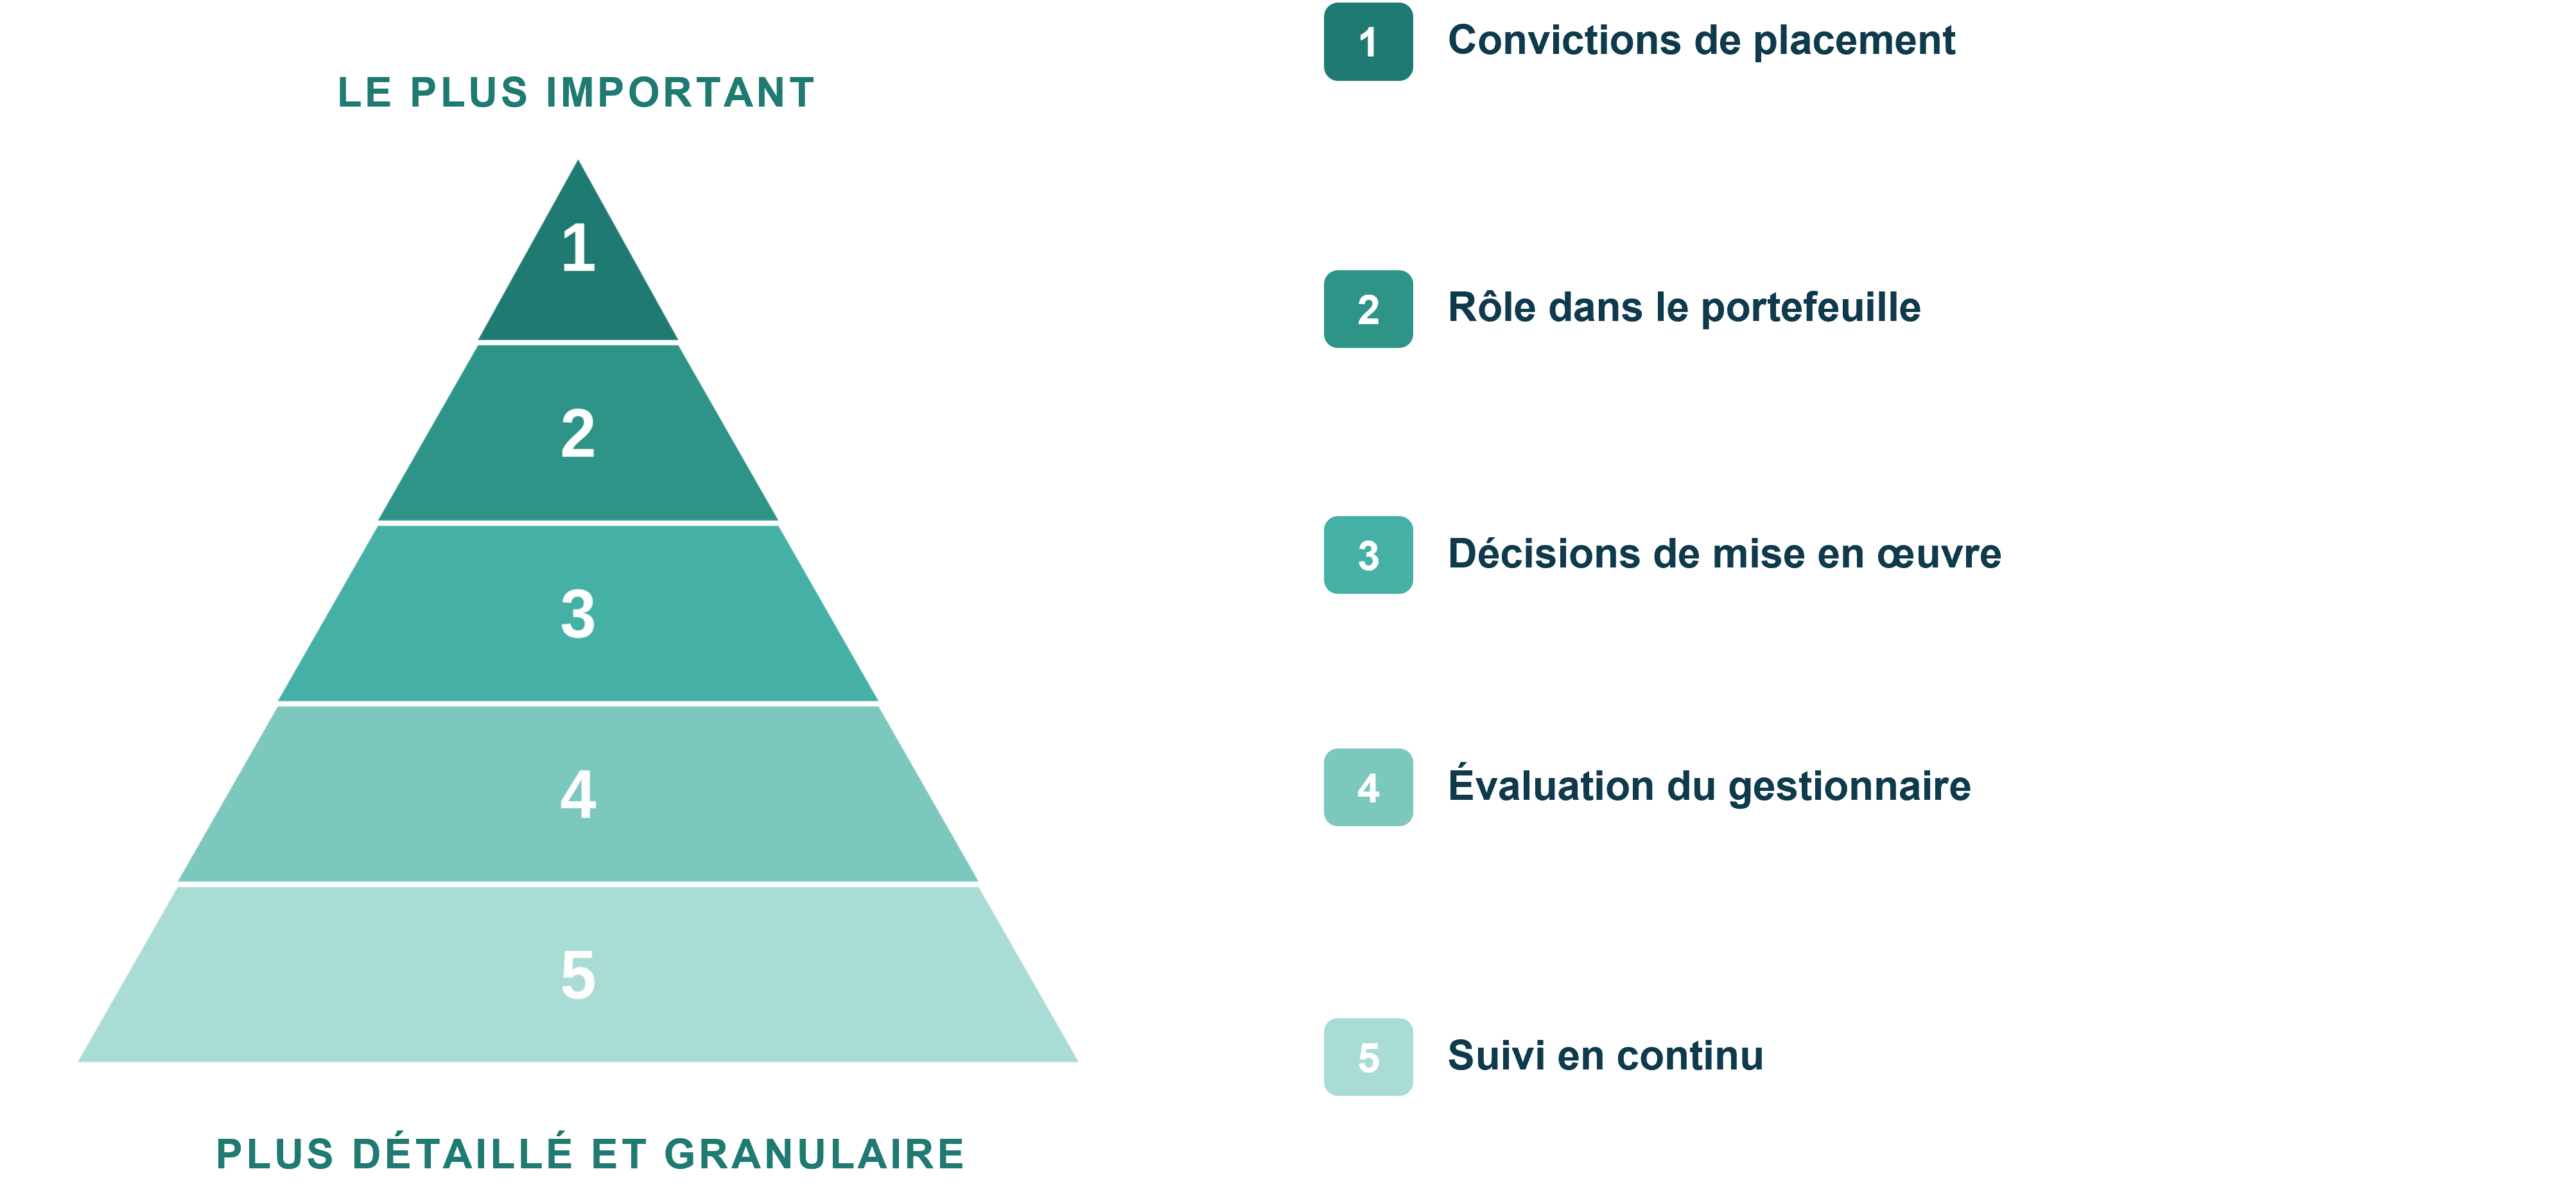
- Confirmer les convictions de placement : Déterminer si une approche systématique de sélection des titres peut ajouter de la valeur après déduction des frais et des coûts, et si son approche axée sur l’indice de référence cadre avec la philosophie du régime.
- Définir le rôle dans le portefeuille : Décider si la stratégie servira de mandat de base, complétera les gestionnaires fondamentaux ou remplacera une exposition passive, et préciser les avantages qu’elle apporte sur le plan de la diversification.
- Établir les paramètres de mise en œuvre : Définir l’erreur de calquage, les biais factoriels, les expositions régionales et les balises de capitalisation boursière afin de limiter les risques non intentionnels et de soutenir l’ensemble du portefeuille d’actions.
- Évaluer le gestionnaire : Rechercher des signaux distinctifs, une solide expertise en placement et en technologie, des systèmes de qualité institutionnelle et une gestion rigoureuse de la capacité.
- Assurer un suivi dans le temps : Comparer les résultats aux objectifs établis sur un cycle de marché complet et confirmer que le processus, l’équipe, les expositions factorielles et l’adéquation au portefeuille global demeurent cohérents.
Pour les promoteurs de régimes, il ne s’agit pas de déterminer si l’approche quantitative est fondamentalement meilleure que l’approche fondamentale, mais plutôt si elle peut renforcer l’ensemble du portefeuille d’actions. Lorsque son rôle est clairement défini et qu’elle s’appuie sur une sélection rigoureuse des gestionnaires et un suivi continu, une stratégie quantitative peut offrir des sources de rendement différenciées, une diversification accrue, une plus grande transparence et des coûts potentiellement moins élevés.
Ce numéro de Note sur les placements a été préparé à des fins d’information générale uniquement et ne constitue pas un conseil professionnel. Si vous avez besoin de conseils professionnels sur la base du contenu de cet avis, veuillez contacter un consultant Eckler.